
Gyorsaság és innováció. Ez a két irány határozza meg ma a világ vény nélküli gyógyszereinek piacát. Az egyre érdeklődőbb fogyasztók már a mindennapjaikban is fontosnak tartják a wellnesst és a prevenciót. A technológia fejlődése pedig, miként más iparágában is, a vény nélküli gyógyszerek, étrend-kiegészítők és egyéb gyógytermékek szektorában is lehetővé tette az azonnali információcserét.
A tradicionális vény nélküli szektor a többi iparágnál lassabban reagál az új kihívásokra, egyrészt a konzervatívabb fogyasztói magatartás, másrészt az erôsebben szabályozott környezet miatt. A technológiai fejlôdés által eredményezett instant információszerzés eredményeképpen a fogyasztói elvárások megváltoztak. Nem csupán a készítmények típusa iránti kereslet változik meg, hanem a beszerzés helye, módja és a vásárlói döntéshozatal útja is.
Mára már minden huszadik Google keresés egészséggel kapcsolatos. Tízből hat fogyasztó használ tüneteire vény nélküli készítményt mielôtt orvoshoz fordulna. A vásárlók 80 százaléka folytat valamilyen online utánajárást mielőtt meghozná a végsô döntését. A konvencionális, reaktív fogyasztóból proaktívvá váló többség számos forrásból gyűjt információkat, ami magában foglalja a vitális jeleket monitorozó eszközöket is.
Az elmúlt 10 év során a „digitális” kifejezés egy mindent magába foglaló terminus lett, értve ezen számos szegmenst, terméket és szolgáltatást, ami kapcsolatban áll az online világgal és az ahhoz kapcsolódó technológiával.
A megfelelő stratégia-alkotáshoz és -értékeléshez a gyógyszeripar számára azonban három fontos kategóriát azonosítunk: Digital Health, Digital Engagement és Digital Trade.
E területek szorosan, szimbiotikusan kapcsolódnak egymáshoz: a Digital Health jelenti mindazon eszközöket, amik segítségével követhetők bizonyos vitális funkciók, a Digital Engagement segíti a kapcsolatot a fogyasztók és vásárlók között, a Digital Trade átfogja az e-kereskedelem és online ellátási lánc folyamatait.
Tagadhatatlan, hogy az e-kereskedelem egyre fontosabb a pharmacy szektorban is. Mindeközben a Consumer Health szegmens lassabban tudja kiszolgálni a modern fogyasztó igényeit, mint a vezető iparágak többsége.
Merre tart a Consumer Health?
A világ vény nélküli piacának 3,6 százalékos növekedéséért nagymértékben a CEEMEA régió (Közép-Kelet EU, Kö- zel-Kelet és Afrika) felelős. E régió közel 40 százalékát adja a világ OTC értékesítésének. Közép-Európában szinte minden ország a 3 százalékos európai vény nélküli értékbeni növekedési átlag felett teljesített 2018-ban. Az IQVIA global forecast szerint 2022-ig 4,2 százalékos értékbeni növekedésre számíthat a Consumer Health.
Magyarországon a vény nélküli szegmens forintforgalma 6 százalékkal nőtt 2018-ban az előző évhez képest. Ez a teljes hazai patikai forgalom több, mint harmadát kitevő szegmens évek óta folyamatosan fejlődik.
Tavaly, évek óta először tapasztalhattuk a vény nélküli gyógyszerek dinamikusabb fejlődését: 9,2 százalékkal több forintforgalmat generáltak, amihez 1,8 százalékos dobozforgalom-növekedés is párosult. Ezzel szemben az étrend-kiegészítôk növekedése lassult. A dobozforgalmuk enyhén csökkent és forintforgalomban is mindössze 4,6 százalékkal teljesítettek jobban 2017-hez képest. A 2018 előtti években a tendencia éppen fordított volt, az étrend-kiegészítők növekedése győzedelmeskedett a vény nélküli gyógyszerek felett.
Tavaly, az előző évhez képest dobozforgalom szempontjából a fogyasztók a bőrápolási készítményekből vásároltak a legjobban fejlődő mértékben, 482 ezer egységgel többet. Ezt követte az emésztés- és a megfázás-piac. Forintforgalom szemszögébôl a legnagyobb kategóriák Magyarországon a megfázás, fájdalomcsillapítás és emésztés. E három domináns terület teszi ki a hazai vény nélküli szektor több, mint felét és a növekedési ütemük 8 százalék feletti volt a tavalyi évben.
Innováció vagy ár-érték arány?
A vény nélküli gyógyszerek piacára belépő sikeres új készítmények új hatóanyag-kombinációkkal, illetve gyors hatással, valamint a maximálisan megengedett hatáserősséggel nyertek teret a fogyasztók polcain. A növekedés motorja leginkább a termékvonal-kiterjesztések, mint például a Cataflam Dolo Rapid, NeoCitran Max, Dorithricin Erdei Gyümölcs, Béres Magné- zium 375 mg + B6, illetve Algoflex Rapid voltak. A komplett vény nélküli gyógyszerek piacára 2018-ban újonnan belépők 80 százaléka termékvonal-kiterjesztés volt.
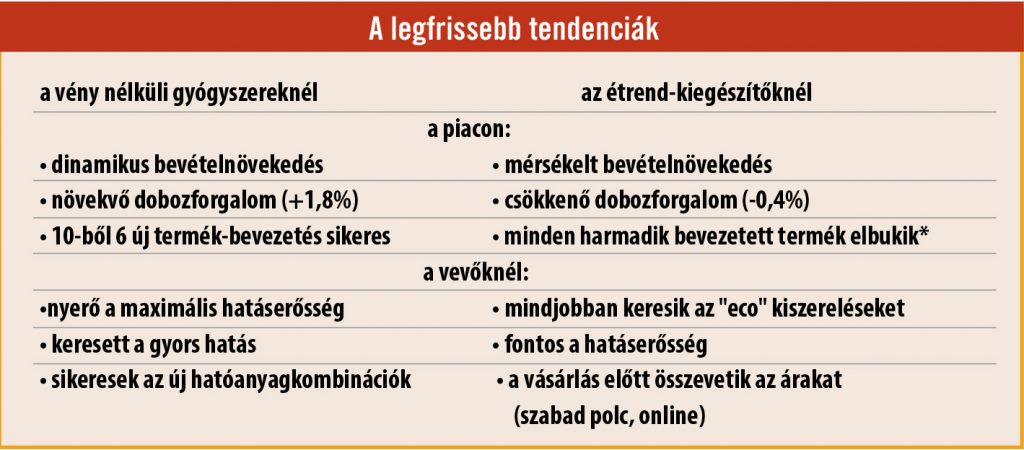
Ezzel szemben az étrend-kiegészítôk piacán tapasztalt dobozszám-visszaesés mögött leginkább a nagy kiszerelésű (120x, vagy több) felnőtt multivitaminok patikai forgalmának csökkenése áll. A gyermek multivitaminok továbbra is változatlan mennyiségben fogytak a patikákból az elmúlt 3 évben. A forintforgalom növekedését az egyéb nagy kiszerelések „value for money” vonzó értéke, illetve az e piacon is gyôzedelmeskedő, magasabb hatáserősségek hozták. Emellett említést érdemelnek a gyógyszertári dermokozmetikumok, melyek forintforgalma 6,7 százalékkal bővült.
Magyarországon 10-bôl 6 új piaci bevezetés sikeres marad (market share-t tud növelni) a piacra lépés utáni második évben is a vény nélküli gyógyszerek esetén. Ezzel szemben minden harmadik étrend-kiegészítő elbukik a bevezetést követő második évben*. A verseny tehát szoros, és folyamatos információs-technológiai megújulás válik szükségessé a sikerhez.
Mi történik a patikákban?
Több, mint 8 millió patikai vásárlói kosár 5 éves historikus elemzése alapján kirajzolódni látszik az átlagos fogyasztói költésszint alakulása. Míg 2017-ig folyamatosan növekedett és végül 6 ezer forint fölé emelkedett az egy tranzakció alkalmával tapasztalt átlagos ráfordítás, 2018-ra újra növekedett a vásárlási alkalmak száma és ezzel párhuzamosan enyhébben, de visszacsökkent 6 ezer forintra az országos átlagos kosárérték. (Országrészenként és piaconként eltérô mértékeket tapasztalhatunk.) Vajon 2019 végére stabilizálódik majd ez az érték?
A gyógyszertárak különbözô tulajdonságai mérhetôen eltérô hatással vannak a tényleges forgalmakra. Az egyik általános tendencia az, hogy a szabadpolcos elrendezésű gyógyszertárakban ugyanazon vizsgált termékkör egyharmaddal teljesít jobban, mint a hagyományos gyógyszertárakban. A másik fontos vizsgálati eredményünk az, hogy a különböző patikai aktivitások és láthatósági jellemzők nem egységesen hatnak a vény nélküli szektor különböző terápiás területeire.
A feltárt folyamatok összességében azt igazolják, hogy a vállalatok leginkább a megváltozott fogyasztói igények középpontba helyezésével, valamint megfelelô termékportfólió-bővítéssel és technológiai innovációval maradhatnak sikeresek a versenyben.
Nátly Veronika
Assoc. Director,
Key Account Management,
IQVIA
